Calculer les taxes sur une facture de travailleur autonome
Un travailleur autonome facture la TPS et la TVQ exactement comme n'importe quelle entreprise, à condition d'être inscrit. La difficulté n'est pas le calcul, qui reste le même pourcentage appliqué au prix avant taxes, mais de savoir quand l'inscription devient obligatoire et quoi indiquer sur la facture.
Quand s'inscrire à la TPS et à la TVQ
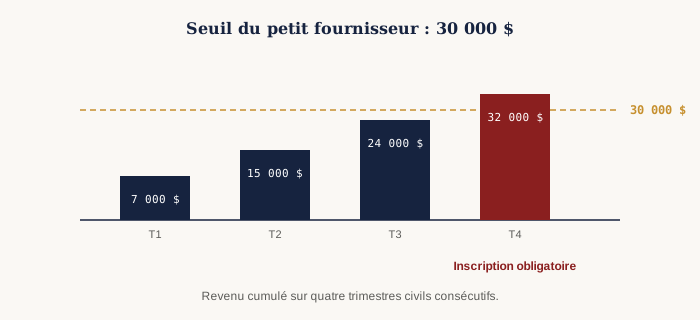
Un travailleur autonome doit s'inscrire aux fichiers de la TPS et de la TVQ dès que ses revenus dépassent 30 000 $ sur quatre trimestres civils consécutifs : le seuil du petit fournisseur. En dessous de ce seuil, l'inscription reste facultative : sans elle, aucune taxe n'est facturée aux clients, mais aucune taxe payée sur les dépenses d'affaires n'est récupérable non plus.
Une fois inscrit (volontairement ou parce que le seuil est dépassé), la TPS et la TVQ doivent être perçues sur toutes les ventes taxables suivantes, sans exception pour les clients en dessous d'un certain montant.
Le calcul ne change pas
Une fois inscrit, calculer les taxes sur une facture suit la même règle que pour n'importe quel achat au Québec : la TPS (5 %) et la TVQ (9,975 %) s'appliquent séparément au montant avant taxes du service ou du bien facturé.
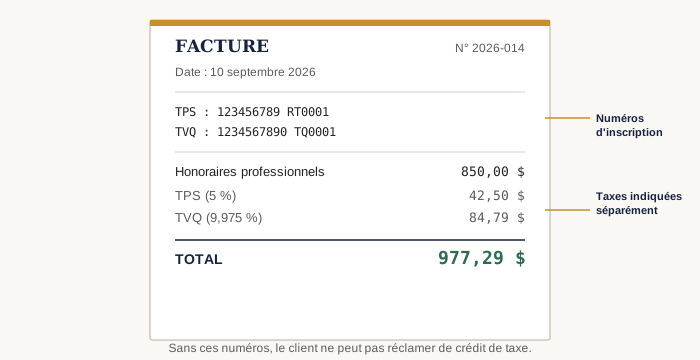
Exemple : facture de service de 850,00 $, travailleur autonome inscrit au Québec
Ce qu'une facture conforme doit indiquer
Au-delà du calcul, une facture conforme porte des mentions que la calculatrice ne produit pas :
- le numéro d'inscription à la TPS (format
123456789 RT0001) ; - le numéro d'inscription à la TVQ (format
1234567890 TQ0001) ; - la date de la facture et un numéro de facture séquentiel ;
- le montant de chaque taxe indiqué séparément, jamais fondu dans un seul total taxes ;
- la description du bien ou du service rendu.
Sans ces deux numéros d'inscription affichés, un client ne peut généralement pas réclamer de crédit de taxe sur les intrants pour cet achat, même si la taxe a bel et bien été facturée.
Percevoir n'est pas garder
La TPS et la TVQ perçues sur une facture ne font pas partie du revenu du travailleur autonome : elles sont collectées pour le compte de l'Agence du revenu du Canada et de Revenu Québec, puis remises à des périodes fixées lors de l'inscription (mensuelle, trimestrielle ou annuelle selon le chiffre d'affaires). Un travailleur autonome inscrit peut aussi déduire, de ce qu'il remet, la TPS et la TVQ payées sur ses propres dépenses d'affaires : les crédits de taxe sur les intrants.
Facturer un client hors Québec
Le taux applicable dépend en général du lieu de consommation du bien ou du service, pas de l'endroit où le travailleur autonome est établi. Un service rendu à un client ontarien peut être soumis à la TVH de 13 % plutôt qu'à la TPS et la TVQ du Québec, selon la nature exacte du service. Ces règles de lieu de fourniture comportent des exceptions ; en cas de doute sur une vente interprovinciale, mieux vaut vérifier auprès d'un comptable ou des sources officielles avant de facturer.
Calculer une facture
La calculatrice de taxes donne le détail TPS/TVQ pour les treize provinces et territoires, dans les deux sens de calcul. Les questions sur l'utilisation de l'outil pour la facturation sont reprises dans la foire aux questions.
Articles liés
-
Calculer seulement la TPS ou seulement la TVQ
Isoler une seule des deux taxes du Québec, sans passer par le taux combiné de 14,975 %, utile pour une déclaration ou un achat hors province.
-
Formule TPS et TVQ pour Excel et Google Sheets
Les formules exactes à copier dans un tableur, avec l'arrondi à la cent qui manque le plus souvent, pour les treize provinces et territoires.
-
Calcul des taxes sur une voiture usagée au Québec
Pour une vente entre particuliers, seule la TVQ s'applique, calculée sur le prix de vente ou la valeur estimée du véhicule, selon le plus élevé des deux.
-
Calcul des taxes en Ontario : la TVH de 13 %
Quelle taxe facturer à un client d’une autre province : la règle du lieu de fourniture, avec exemples.
-
Calcul de la taxe sur l’hébergement au Québec (3,5 %)
Pour qui facture de l’hébergement : la taxe de 3,5 % entre dans la base de la TPS et de la TVQ.
Sources
- Revenu Québec — Particularités concernant le petit fournisseur
- Revenu Québec — Inscription aux fichiers de la TPS et de la TVQ
Article fourni à titre informatif, à jour des taux en vigueur en 2026. Il ne remplace pas les conseils d'un comptable ou les sources officielles pour l'inscription, les remises et les crédits de taxe. CalculatriceTaxes.ca est un site indépendant, sans affiliation avec l'Agence du revenu du Canada ni avec Revenu Québec.